El volumen de inversión hasta septiembre fue de 900 millones de euros, un 67% de toda la inversión registrada en 2025, según datos de CBRE Leer El volumen de inversión hasta septiembre fue de 900 millones de euros, un 67% de toda la inversión registrada en 2025, según datos de CBRE Leer
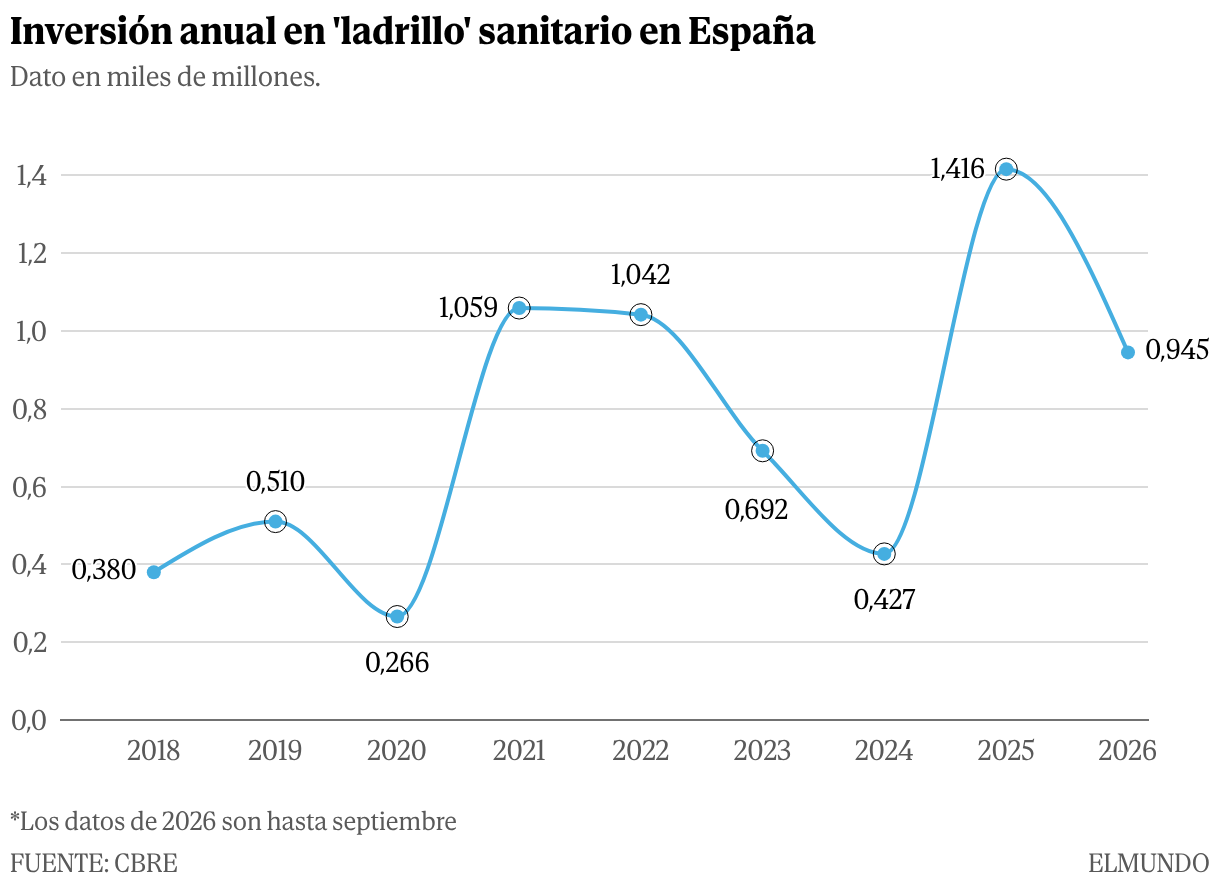
El envejecimiento de la población, la falta de plazas para atención de personas mayores o el avance de la sanidad privada han convertido a España en uno de los principales focos de atracción inversora en Europa en todo lo que tiene que ver con el cuidado de la salud o healthcare. El año pasado, las inversiones en este segmento inmobiliario marcaron récord y este 2026 va por buen camino, con un volumen invertido entre enero y septiembre de 900 millones de euros.
La cifra supera los datos de 2023 y 2024 y representa ya cerca del 67% de todo el volumen registrado durante 2025, cuando se alcanzaron los 1.416 millones de euros. Por poner este último dato en perspectiva, esa cantidad fue un 229% más que el ejercicio previo y más de cinco veces el volumen registrado en 2020, según el informe European Healthcare Real Estate 2026 elaborado por CBRE y adelantado por EL MUNDO. Detrás de este auge se encuentran razones estructurales como el déficit de 100.000 plazas en residencias de mayores, la falta de 40.000 camas hospitalarias y el crecimiento del seguro privado hasta el 26% de la población, tal y como explican desde la consultora.
«España reúne algunos de los principales vectores de crecimiento que busca el inversor: una demanda estructural sólida, déficit de infraestructuras, operadores cada vez más profesionalizados y una creciente necesidad de inversión para adaptar la oferta sanitaria y asistencial a las necesidades de la población», señala Nuria Ochoa, Senior Director responsable de Healthcare & Life Sciences de CBRE.

Este interés ha convertido al sector de la salud en uno de los segmentos más pujantes dentro del mercado inmobiliario de nuestro país. No en vano, representa ya en torno al 10% de la inversión inmobiliaria nacional y continúa captando el interés de inversores nacionales e internacionales atraídos por la resiliencia de sus ingresos y sus perspectivas de crecimiento a largo plazo ante una realidad que no siempre es halagüeña.
El envejecimiento de la población, la presión sobre los sistemas públicos de salud, el incremento de las necesidades asistenciales y el auge de la sanidad privada están impulsando la demanda de nuevas infraestructuras sanitarias, sociosanitarias y científicas. En este contexto, España presenta algunos de los fundamentales más sólidos del continente: cuenta con una esperanza de vida superior a la media europea y afronta un proceso de envejecimiento acelerado que incrementará significativamente la necesidad de plazas residenciales y servicios sanitarios especializados.
Por tipología de activos, las residencias de mayores continúan siendo la principal categoría de inversión, tanto en España como en Europa. «La combinación de demanda estructural, estabilidad de ingresos y capacidad de escalabilidad sigue atrayendo el interés de los inversores institucionales», recoge el informe de CBRE. Solo en el primer semestre de 2026, este segmento concentró cerca de 737 millones de euros de inversión en España, lo que supone más del 80% de toda la inversión healthcare registrada en el periodo. Actualmente, España registra un déficit estimado de 100.000 plazas residenciales, que podría elevarse hasta las 250.000 plazas en los próximos años como consecuencia del envejecimiento de la población, según las previsiones de la firma. Esta brecha entre oferta y demanda está favoreciendo el desarrollo de nuevos proyectos y generando oportunidades para estrategias de consolidación y crecimiento. Además, el mercado sigue presentando una estructura fragmentada y menos institucionalizada que la de otros países europeos, una situación que continuará impulsando operaciones corporativas y procesos de concentración del sector.
Junto con las residencias, la sanidad privada es el otro gran pilar del avance en el sector. España cuenta con uno de los mercados hospitalarios privados más desarrollados de Europa, que además opera de forma complementaria al sistema público de salud. El número de personas con seguro de salud privado ha aumentado desde los 11 millones en 2020 hasta más de 12,8 millones en 2025, lo que supone una penetración cercana al 26% de la población. Este incremento responde a factores como el aumento de las listas de espera, las limitaciones de capacidad del sistema público y una creciente demanda de servicios asistenciales.
España cuenta además con una dotación hospitalaria inferior a la media europea, con alrededor de tres camas hospitalarias por cada 1.000 habitantes, frente a las 4,7 camas de media en la UE, lo que equivale a un déficit aproximado de 40.000 camas. Este contexto abre nuevas oportunidades para la inversión en hospitales, clínicas especializadas y modelos asistenciales ambulatorios. El informe destaca asimismo el creciente interés por activos sanitarios más complejos y especializados, incluyendo hospitales privados, clínicas y equipamientos vinculados a nuevas fórmulas asistenciales.
Más allá del segmento asistencial, el desarrollo de actividades vinculadas a Life Sciences o ciencias de la vida está impulsando nuevas necesidades inmobiliarias en España. Madrid y Barcelona se han consolidado como los principales polos nacionales de salud e innovación gracias a la concentración de hospitales de referencia, universidades, centros de investigación, talento especializado y compañías biotecnológicas. El crecimiento de la inversión en I+D, el avance de la biotecnología y la expansión de ecosistemas científicos están generando demanda para laboratorios, centros de investigación y nuevas infraestructuras especializadas, acercando progresivamente el mercado español a los principales hubs europeos del sector.
La tendencia en España sigue los pasos de Europa, de hecho, la consultora señala que el crecimiento del mercado español se apoya en tendencias estructurales que están transformando el sector en toda Europa. A nivel regional, el sector mantiene el pulso en 2026 tras un 2025 en el que se alcanzó un récord de inversión de 23.900 millones de euros. Aunque la actividad sigue concentrándose principalmente en mercados maduros como Reino Unido (31% de la inversión europea acumulada desde 2019), Alemania (19%) y los países nórdicos, España gana peso como uno de los mercados con mayor recorrido y dinamismo del continente. «Captó el 16% de toda la inversión sanitaria europea durante el primer semestre de 2026 y cerca del 7% del volumen acumulado desde 2019», un peso similar al de Países Bajos y superior al de Francia, Bélgica o Italia.
Actualidad Económica // elmundo