España ya probó un modelo que blindaba la permanencia del inquilino y tardó décadas en desmontarlo. El debate vuelve ahora con fuerza tras el escándalo del caso Maricarmen: cómo proteger sin reducir más la oferta Leer España ya probó un modelo que blindaba la permanencia del inquilino y tardó décadas en desmontarlo. El debate vuelve ahora con fuerza tras el escándalo del caso Maricarmen: cómo proteger sin reducir más la oferta Leer
España ya probó un régimen de alquiler que ponía toda la protección sobre la figura del inquilino. Durante décadas, la legislación obligó al propietario a prorrogar los contratos, permitió que sus familiares continuaran en la vivienda tras la muerte del arrendatario y mantuvo las rentas fuertemente intervenidas. Es el origen de la llamada renta antigua, un modelo que comenzó a desmontarse hace más de 40 años y que vuelve ahora al debate con la explosión de indignación social tras el caso Maricarmen y que plantea el reto de cómo se puede blindar al inquilino sin desincentivar al propietario.
Por un lado, el Sindicato de Inquilinas reclama al Gobierno contratos indefinidos y congelar los alquileres como líneas irrenunciables para desconvocar la protesta de la Puerta del Sol, y, por otro, el Ejecutivo de coalición hace equilibrios para desvincular esta protesta de sus políticas y negocia medidas que no asusten a sus socios más conservadores.
Todo ello con el mercado en máximos. El alquiler alcanzó en agosto los 15,1 euros por metro cuadrado de media, un 5,8% más que un año antes, según Idealista. Son más de 1.200 euros mensuales por un piso de 80 metros. Y comprar tampoco resulta sencillo. En julio se firmaron 43.372 hipotecas, un 3,5% menos, según los datos publicados este lunes por el INE, pero su importe medio escaló un 10,9%, hasta el récord de 180.785 euros.
España ya afrontó otra crisis de acceso a la vivienda reforzando extraordinariamente la posición del inquilino. La Ley de Arrendamientos Urbanos de 1964, durante la dictadura franquista, establecía prórrogas forzosas de los contratos en las que el propietario estaba obligado a prolongarlos si el inquilino quería quedarse en la vivienda. Esta ley permitía además la subrogación de familiares al tiempo que las rentas estaban fuertemente intervenidas. En la práctica, muchos alquileres se extendían durante toda la vida del inquilino y podían continuar después en manos de familiares.


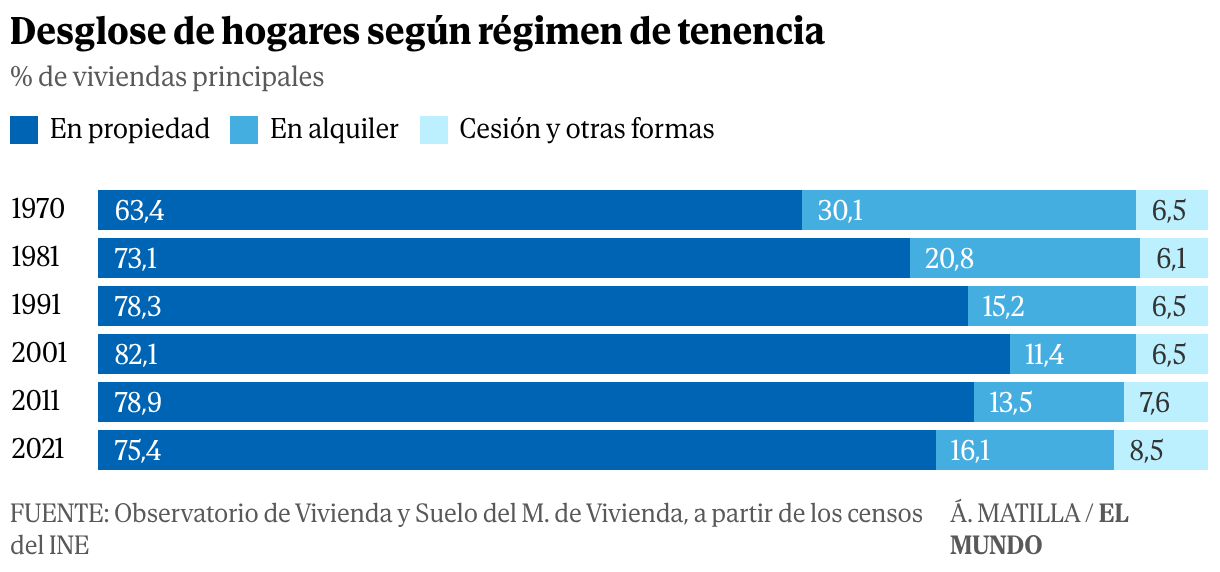
«Con esas condiciones alquilar dejó de compensar, los propietarios retiraron viviendas del mercado y dejaron de invertir en las que ya tenían arrendadas», sostiene Santiago Calvo, doctor en Economía por la Universidad de Santiago de Compostela y profesor de la Universidad de las Hespérides. En paralelo, España protagonizó un espectacular vuelco hacia la propiedad: «Según los censos, pasó del 49% de los hogares en 1950 al 78% en 1991».
El giro llegó en 1985, bajo el gobierno socialista de Felipe González. El llamado Decreto Boyer eliminó la prórroga forzosa para los contratos nuevos y permitió pactar su duración. Los firmados con anterioridad conservaron eso sí el marco vigente hasta entonces y esos son los contratos de renta antigua que han sobrevivido décadas, como el de Maricarmen.
Conviene dejar claro que un contrato indefinido no es necesariamente vitalicio. En Alemania, por ejemplo, el contrato residencial indefinido es la figura habitual. El inquilino disfruta de una elevada estabilidad, pero el propietario puede recuperar la vivienda por causas previstas legalmente, como un incumplimiento o necesitarla para sí mismo o determinados familiares. Tampoco se congela el alquiler. El sistema conocido como Mietspiegel establece una referencia de las rentas de viviendas comparables de cada zona y permite actualizaciones dentro de unos límites: generalmente, hasta un 20% acumulado en tres años, que baja al 15% en determinadas áreas tensionadas.
«Un contrato indefinido puede funcionar bien, como ocurre en Alemania, si el propietario puede actualizar la renta con un índice de referencia y recuperar la vivienda por causas tasadas», explica Calvo. El riesgo aparece al combinarlo «con congelación de rentas y trabas para recuperar la vivienda, porque así se reproducen los incentivos de 1964».
Francisco Rodríguez, catedrático de la Universidad de Granada y director del área digital de Funcas, introduce otra distinción. «Una cosa son situaciones extremas o socialmente muy delicadas, como determinados desahucios de personas vulnerables, donde tiene sentido buscar mecanismos específicos de protección, y otra muy distinta es convertir esas excepciones en el principio general de funcionamiento del mercado del alquiler».
Para Rodríguez, el diagnóstico es anterior a cualquier discusión sobre la duración de los contratos: «España tiene un problema de vivienda que es, ante todo, un problema de oferta. El alquiler indefinido no crea una sola vivienda más».
Y advierte del riesgo de que la regulación produzca el efecto contrario al perseguido. «Si para aumentar la seguridad del inquilino reduces demasiado la seguridad jurídica o la capacidad de decisión del propietario, puedes provocar que parte de la vivienda salga del alquiler o ni siquiera llegue a entrar». Menos oferta supondría, añade, «más dificultad de acceso y más presión sobre los precios».
«Llevamos años intentando corregir la escasez regulando sus consecuencias en lugar de corregir su causa», resume. Para los casos de vulnerabilidad defiende «soluciones específicas y una buena red de protección social». Para el conjunto del mercado, «aumentar mucho la oferta allí donde está la demanda».
En definitiva, la diferencia que determinará el impacto de cualquier contrato indefinido tiene que ver en cómo se actualiza la renta, cuándo puede recuperar el propietario la vivienda y qué sucede cuando fallece el inquilino. «Una regulación que protege a quien ya tiene contrato a costa de reducir la oferta la acaban pagando quienes buscan piso, empezando por los jóvenes», concluye Calvo.
Actualidad Económica // elmundo